住宅ローンの変動金利上昇で返済額はいくら増える?4つの対策も解説
住宅ローンの金利が上がったときに取るべき対策 4選
住宅ローン金利の上昇局面で何も対策をとらないと、返済負担だけが大きくなり、家計が崩壊してしまいます。
ここでは、返済額が増えても耐えられる4つの対策を紹介します。
- 繰上返済で金利上昇の影響を抑える
- 低金利ローンの他行への切り替えを検討する
- 家計の固定費見直しと返済用口座の貯蓄ペースアップ
- 手元資金の確保と資産運用との併用
一つずつ解説していきます。
対策①:繰上返済で金利上昇の影響を抑える
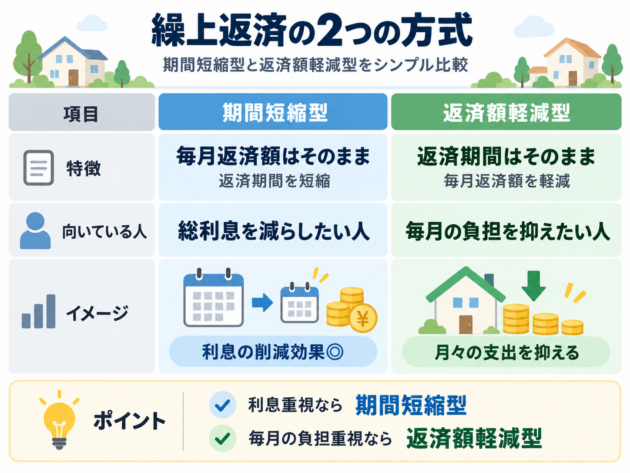
手元資金に余裕がある場合、元本の返済スピードを速める繰上返済をとることで金利上昇の影響を最小限に抑えられます。
住宅ローンの利息はローン残高に対して計算されるからです。
元本をできるだけ早く減らすことが、総返済額を減らすポイントであり、その手段として繰り上げ返済があります。
繰上返済には「期間短縮型」と「返済額軽減型」の2つの方法があるので、それぞれの違いを表にまとめました。
ただし、総返済額を抑えたいからと言って無理な返済は避けてください。
半年~1年くらいの生活防衛資金を確保せずに返済ばかりしていると
- 家族旅行を断念せざるを得ない
- 病気やけがで仕事を休むと生活ができなくなる
- お金の余裕がなくなり家庭の雰囲気が悪くなる
と金利の負担を減らせたとしても、いいことは何一つないからです。
「生活防衛資金って何?」という人のために、参考記事を準備したので、ぜひ読んでください。
繰上げ返済について紹介しましたが、実は私は繰上げ返済をしていません。その理由は別の対策をとっているからです。
対策②:低金利ローンの他行への切り替えを検討する
現在の変動金利が高いと感じたら、他行の住宅ローンへと借り換えることで返済負担を抑えられる可能性があります。
新規顧客の獲得に向けて、独自の優遇金利プランを提供している金融機関があるためです。
ただし、住宅ローンを切り替える際に、手数料や登記費用などで残高の3~5%の諸費用が発生するので、必ずこの費用を加味してください。
以下のいずれかに当てはまれば、他行への切り替えを検討してもよいでしょう。
- 0.5%以上の金利差がある
- 借入金額が1,000万円以上残っている
- 返済期間が10年以上残っている
- 固定金利に切り替えて金利変動リスクを避けたい
住宅ローンの返済額だけで判断すると無駄な費用を払うことになりかねません。
諸費用を払ってまで借り換えをするべきか、Web上にある「借り換えシミュレーション」を使って試算してみてください。
私のおすすめは「モゲチェックの借り換えシミュレーション」です。
6つの情報を入力するだけで、簡単に借り換え金利や毎月の返済額がわかります。モゲチェックをぜひ使ってみてください。
対策③:家計の固定費見直しと返済用口座の貯蓄ペースアップ
固定費を見直して、口座の貯金を増やすのも有効な対策です。
固定費を見直して支出を減らせると、金利上昇によって毎月の返済金額が増えても返済に困らなくなるからです。
固定費を見直す際は、まずは以下の費用を確認してください。
- 通信費
- 電気代
- 保険料
私は固定費を見直しただけで、毎月1万円の支出減を達成しました。年間で12万円です。
一方で、変動金利の上昇により増えた返済額は年間14万円です。
つまり、固定費を見直すだけで、金利上昇による返済額の増加の大部分を補うことができました。
「そうはいっても、固定費の見直しってどうしたらいいの?」という人のために、誰でも取り組めて効果バツグンの固定費削減術を紹介します。
対策④:【上級者向け】手元資金の確保と資産運用(NISA/iDeCo)との併用
既にマネーリテラシーが身についており余剰資金もある人は、新NISAを始めとする資産運用も一案です。
資産運用で全米株式や全世界株式に投資すれば、過去の実績から年平均5~7%の運用益が見込めるからです。
この運用益があれば、住宅ローンの金利上昇分を補える可能性があります。
仮に運用益が5%で金利が0.25%上昇した場合、いくらの投資資金があると返済額の増加分を補えるのでしょうか。以下の表にまとめました。
| 借入金額 | 毎月の返済増加額 | 年間の返済増加額 | 必要な投資元本 |
|---|---|---|---|
| 3,000万円 | +3,360円 | +40,320円 | 約72万円 |
| 5,000万円 | +5,600円 | +67,200円 | 約120万円 |
| 7,000万円 | +7,840円 | +94,080円 | 約168万円 |
3,000万円程度の借入の場合、72万円の投資資金を新NISAに投資することで家計への影響を抑えられる計算です。
ただし、資産運用で毎年5~7%の運用益が出るわけではありません。コロナ禍では、むしろ株価は急激に下がりました。
上記の表は、短期的な利益ではなく、数十年単位の長期目線での資産です。株価が半分に急落しても気にしない人でないと資産形成はおすすめできません。
ちなみに、私は毎月3万円を新NISAに投資しています。マイナスになる時期もありましたが、トータルで見ると年7%以上の運用益が出ています。
資産運用をしても、毎年安定して運用益が出るわけではないことには注意が必要です。
どんな銘柄に投資すればいいかもわかったし、最終的に年7%の運用益が出るなら新NISAを始めてみようと考えるかもしれません。
しかし、ここで躓くのが投資の仕方です。
間違いない銘柄に投資をしても、投資の3原則を知らずに新NISAを始めると長期間運用しても思ったほど資産が増えない可能性があります。
この投資の3原則は以下の記事で紹介しているので、ぜひ確認してください。