


住宅ローンの変動金利上昇で返済額はいくら増える?4つの対策も解説
変動金利の「5年ルール」と「125%ルール」とは?仕組みと落とし穴
変動金利が上昇したからと言って、今すぐ慌てて対策をとる必要はありません。
なぜなら、急激な返済負担の増加を防ぐためのセーフティネットが準備されているからです。
ただし、これらの制度にはリスクも含まれているので、ここでは正しい仕組みと注意点を解説していきます。
5年ルール・125%ルールは返済額の急増を防ぐ仕組み
住宅ローンを変動金利で借りた場合、金利が高騰しても毎月の返済額が跳ね上がらないための仕組みとして「5年ルール」と「125%ルール」があります。
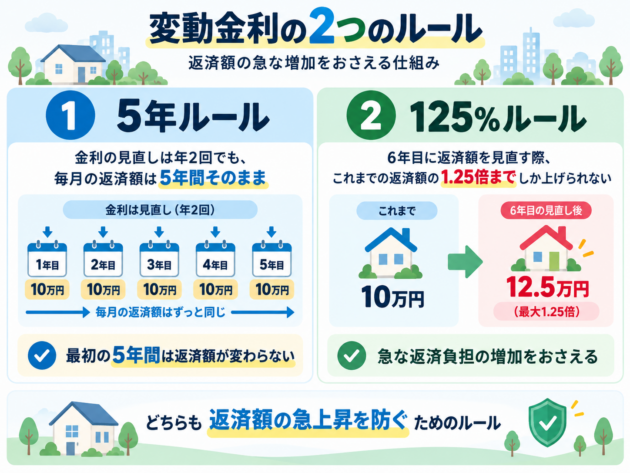
毎月返済額が10万円のケースをもとに考えてみましょう。
契約から5年間のうちに金利が上がっても、5年ルールが適用されて最初の5年間は月10万円の支払いのまま維持されます。
また、125%ルールによって6年目にどれだけ金利が急上昇していたとしても、新たな返済額の上限は12.5万円(10万円の1.25倍)までに制限されます。
金利が上がったからといって、突然支払いが跳ね上がるわけではありません。
一定期間は返済額が維持されるため、先ほど紹介した対策をとって家計を立て直しましょう。
危険!「未払利息」の発生と元金が減らない最大のリスク
5年ルールや125%ルールで返済額が据え置かれたとしても、その間の利息の支払い義務がなくなったわけではありません。
住宅ローンの返済は「元金+利息」となりますが、利息の割合が増加して元金の返済が後回しになってしまいます。
仮に、金利が急激に上昇して利息が毎月の返済額を上回ると「未払い利息」が発生します。この未払い利息は、最終返済期日に一括返済を求められることもあります。
未払い利息が発生しなくても、返済額のほとんどが利息に充てられて元本が減らないというリスクもあるので注意してください。
返済金額が変わらないからと安心しきるのではなく、ローンの内訳は定期的に確認して分からないことがあれば担当者に相談してみましょう。
5年ルール・125%ルールが適用されないケース(元金均等・一部のネット銀行)
変動金利で住宅ローンを借りているからと言って、「5年ルール」や「125%ルール」が必ずしも適用されるわけではありません。
5年ルールや125%ルールが適用されないケース
・返済方式が元金均等返済
・仕組みを採用していない一部金融機関で借入している
どちらかに当てはまっていると、変動金利が上がったタイミングで毎月の返済額が増えてしまいます。
家計への影響がすぐに出る半面、未払い利息は発生せずに元金は確実に減っていくというメリットもあるので、ご自身が契約しているローンが対象かどうかを確認しておきましょう。
まとめ 住宅ローンの変動金利が上がっても耐えられる強い家計を作ろう
この記事では、住宅ローンの変動金利が上がった際のシミュレーションと4つの対策について解説してきました。
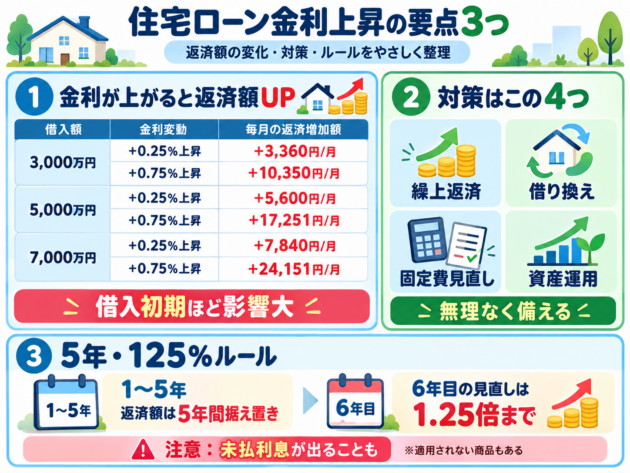
数年前のマイナス金利・ゼロ金利と言われていた時代から、ここ数年で住宅ローンの変動金利はどんどん上がり、家計への影響は避けられなくなっています。
毎月の返済額の増加を受け入れるだけだと、不安は大きくなり家計はどんどん苦しくなります。
ところが、十分な対策が取れていれば、日々の生活に大きな影響は出ません。
実際に私は
- 固定費の見直し
- 新NISAで資産運用
をしているので、多少変動金利が上昇しても返済のプレッシャーで家計が揺らぐことはありません。
この記事を読み終えたら、今後の対策を考えるためにも、金融機関のマイページにアクセスして「現在のローン残高」と「返済方法」を確認してください。


