


住宅ローンの変動金利上昇で返済額はいくら増える?4つの対策も解説
【金額別シミュレーションあり】住宅ローンの金利が上がると返済額はどうなる?
まずは「変動金利が上がると返済額がいくら増えるのか」を把握しましょう。
ここでは、借入金額別のシミュレーションや借入初期の金利上昇リスクを分かりやすく解説します。
金利上昇により毎月の返済負担が2万円以上増えるケースもある
住宅ローンの適用金利が0.25%〜0.75%上昇すると、借り入れ条件によりますが、毎月2,000~2万円以上返済額が増える計算になります。
借り入れ条件
借入時の金利:0.5%
返済期間:35年
元利均等返済
詳細は以下の表のとおりです。
| 借入金額 | 金利変動 | 毎月の返済増加額 | 総返済額の増加 |
|---|---|---|---|
| 3,000万円 | +0.25% 上昇 | +3,360円 /月 | 約 +141万円 |
| +0.75% 上昇 | +10,350円 /月 | 約 +435万円 | |
| 5,000万円 | +0.25% 上昇 | +5,600円 /月 | 約 +235万円 |
| +0.75% 上昇 | +17,251円 /月 | 約 +725万円 | |
| 7,000万円 | +0.25% 上昇 | +7,840円 /月 | 約 +329万円 |
| +0.75% 上昇 | +24,151円 /月 | 約 +1,014万円 |
※借入当初から完済までの35年間、上昇後の金利が継続したと仮定した試算です。実際の返済増加額は、金利が上昇した時点の残存期間とローン残高によって異なります
住宅ローンの借入金額は大きくなりがちで、返済期間も長いため、僅かな金利上昇でも家計には大ダメージになります。
ただし、金利が上昇したからといって、すぐに返済負担が増えるわけではありません。
その理由は”変動金利の「5年ルール」と「125%ルール」とは?仕組みと落とし穴”で詳しく解説しているので、気になる人はぜひチェックしてください。
【要注意】借入初期の金利上昇は返済額に大きな影響を与える
借入後すぐに、変動金利が上昇すると家計に大ダメージを与えてしまいます。
利息は「ローン残高」に対して計算されるため、残高が一番残っている返済初期がもっとも金利上昇の影響を受けやすいためです。
その上で押さえておきたいのが、住宅ローンの返済方法です。返済方法には「元利均等返済」と「元金均等返済」の2つがあり、どちらを選ぶかで毎月の返済負担が変わってきます。
2つの返済方法の違いを以下の表にまとめました。
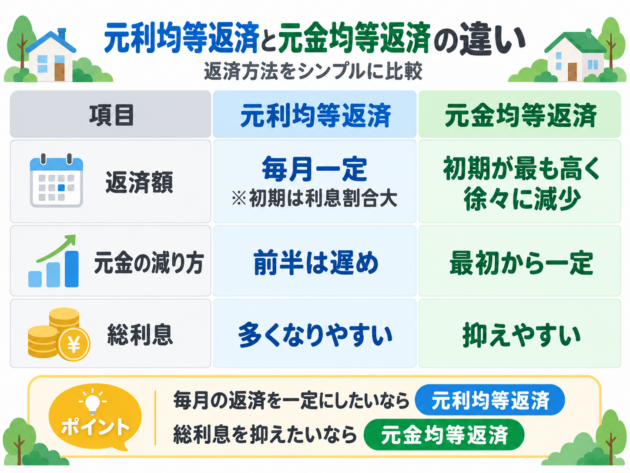
例えば、3,500万円(35年・1.0%)を元利均等返済で借入れた場合、総利息は約650万円です。このうち、最初の10年間で支払う利息が約307万円(約47%)を占めます。
つまり、元利均等返済では残高が多い初期のタイミングで金利が上昇すると、利息が大きく増え、元金が減りにくくなる構造になっています。
ちなみに私は、「元利均等返済」を選びました。毎月の返済額が一定で安心なのと、今は住宅ローンの返済よりも子どものおもちゃや家族旅行に少しでも使いたいからです。
どっちの返済方法がいいというわけではありません。自分のローンがどちらか確認しておきましょう。


