


産休・育休中の社会保険料はどうなる?免除期間・金額・手続きをFPが解説
産休・育休中はいくら社会保険料が免除される?
産休・育休中に免除される金額は、休業前の給与によって決まります。
例えば、月給30万円なら毎月約4万2,600円の社会保険料が免除されます。産休3か月と育休1年を取得すると、合計約64万円になります。
節約でこれだけ貯めるのは大変ですが、制度を利用するだけで家計に残るお金です。
自分の場合はいくらになるのか、確認してみましょう。
社会保険料の免除額の計算方法
免除される金額は、次の計算式で求められます。
免除額=標準報酬月額 × 本人負担分の保険料率
標準報酬月額とは、4〜6月の3か月間の給与の平均をもとに決まる、社会保険料を計算するための基準額です。
本人負担分の保険料率は、次のとおりです(2026年度の東京都・協会けんぽの例)。
| 項目 | 本人負担率 |
|---|---|
| 健康保険料 | 4.925% |
| 子ども・子育て支援金 | 0.115% |
| 厚生年金保険料 | 9.15% |
| 介護保険料(40歳以上) | 0.81% |
40歳未満は合計14.19%、40歳以上は15.00%になります。
ただし、この保険料率は2026年度の東京都・協会けんぽの例で、健康保険組合や都道府県によって多少異なります。
簡単に知りたい場合は、休業直前の給与明細に記載されている社会保険料を合計すると、おおよその毎月の免除額が分かります。
年収別の免除額シミュレーション
「自分はいくら免除されるの?」という方のために、産休3か月と育休1年(合計15か月)取得した場合の目安をまとめました。
| 月給(年収の目安) | 標準報酬月額 | 免除される月額 | 15か月の累計 |
|---|---|---|---|
| 25万円(約300万円) | 26万円 | 約3万6,900円 | 約55万円 |
| 28万円(約336万円) | 28万円 | 約3万9,700円 | 約60万円 |
| 30万円(約360万円) | 30万円 | 約4万2,600円 | 約64万円 |
| 35万円(約420万円) | 36万円 | 約5万1,100円 | 約77万円 |
| 40万円(約480万円) | 41万円 | 約5万8,200円 | 約87万円 |
| 50万円(約600万円) | 50万円 | 約7万1,000円 | 約106万円 |
賞与の社会保険料も、条件を満たせば免除されます。例えば年間賞与が70万円で、2回とも条件を満たした場合は、約9万9,000円が追加で免除されます。
賞与は毎月の給与と条件が違うため、「注意点3. 賞与の社会保険料は免除条件が異なる」もあわせて確認してください。
社会保険料の免除は、申請すれば受けられる制度です。家計に残ったお金は、教育資金や生活費など、子育てのために役立てられます。
手当・給付金も含めたトータルの手取りはどうなるか
「社会保険料が免除されるのは分かった。でも、休業中の手取りは結局どれくらいなの?」と気になった方も多いでしょう。
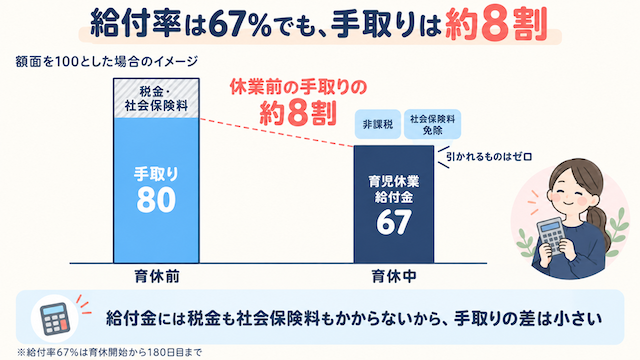
育児休業給付金の給付率は67%(180日目まで)です。この数字だけ見ると、「収入が3分の1も減るの?」と不安になりますよね。
しかし実際は、
- 給付金の所得税・住民税は非課税
- 社会保険料の免除
この2つの効果が合わさり、休業前の手取りの約8割を受け取ることができます。
私も育休に入る前は、「収入が大きく減るんだろうな、生活できるかな…」と不安でした。
しかし、思っていたほど手取りは減らないことが分かり、ミルクやオムツ代など子育ての出費が重なっても、家計には大きな痛手にならずに済みました。
「育休中はいくら準備すれば安心?」と気になる方はこちらもご覧ください。赤字にならずに育休を乗り切る方法を解説しています。
また、子どもが生まれると申請後に児童手当も受け取れます。毎月の金額は大きくありませんが、家計の助けになる心強い給付です。
我が家では、児童手当は毎月インデックス投資で積み立てています。年利4%で18年間運用した場合、高校卒業時には約350万円になる試算で、大学費用に充てる予定です。
児童手当以外にも、出産・子育てでもらえる補助金や給付金はたくさんあります。もらい忘れのないよう、こちらの記事で確認しておきましょう。


