


産休・育休中の社会保険料はどうなる?免除期間・金額・手続きをFPが解説
産休・育休中の社会保険料で損しないための注意点4つ
社会保険料の免除制度に関して、「こんなはずじゃなかった…」と後悔しないために、知っておいてほしいことがいくつかあります。
- 住民税は免除されない
- 雇用保険料や会社独自の控除は発生することがある
- 賞与の社会保険料は免除条件が異なる
- 復帰後に給与が下がったら改定手続きをする
ひとつずつ確認していきましょう。
注意点1. 住民税は免除されない
産休・育休中は、社会保険料は免除されますが、住民税は免除されません。
住民税は「前年の所得」にかかる税なので、育休に入って収入が減っても、その年度の税額は基本的に変わりません。
支払い方法は主に3パターンです。
| 払い方 | 内容 | 注意点 |
|---|---|---|
| 普通徴収に切り替え | 自宅に届く納付書で自分で納める | 納付忘れに注意 |
| 一括徴収 | 産休前の給与・賞与からまとめて天引き | 最後の給与の手取りが減る |
| 会社が立替 | 会社へ振り込む、または復帰後に給与から精算する | 会社によって運用が異なる |
どの方法になるかは会社によって異なります。産休前に「住民税はどのように支払いますか」と確認しておくと安心です。
注意点2. 雇用保険料や会社独自の控除は発生することがある
社会保険料が免除されても、給与明細の控除がすべてなくなるわけではありません。
休業中も支払いが続く可能性があるものの例は、次のとおりです。
- 社宅費・寮費
- 労働組合費
- 団体保険料
- 財形貯蓄・持株会の積立
これらは会社独自の制度のため、免除の対象外です。休業中に会社への振込を求められるケースや、復帰後にまとめて精算するケースがあります。
また、休業中に給与や賞与が支給された場合は、その金額に応じて雇用保険料がかかる点にも注意しましょう。
普段は給与天引きのため意識していなかった支払いも、休業中は別途請求されることがあるため、産休前に一度給与明細の控除欄を確認しておいてください。
注意点3. 育休中の賞与の社会保険料は免除条件が異なる
育休中の賞与の社会保険料は、毎月の給与よりも条件が厳しいため注意が必要です。
賞与の社会保険料が免除される条件
ボーナスが支給された月の月末に育休中であること
その育休が連続して1か月を超えていること
例えば、12月に賞与が支給される場合、12月31日を含む1か月超の育休を取得していれば賞与の社会保険料も免除されます。
一方、次のようなケースは免除されません。
- 11月1日〜12月15日:12月31日に育休を取得していない
- 12月1日〜12月31日:育休期間がちょうど1か月
- 12月20日〜1月10日:育休期間が1か月以下
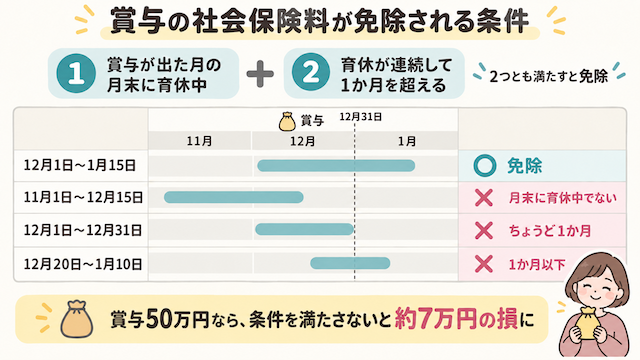
12月31日に育休を取得していても、育休期間が1か月以下なら賞与の社会保険料は免除されません。
賞与は金額が大きい分、社会保険料の負担も大きくなります。賞与50万円なら、条件を満たさなければ約7万円の損になってしまいます。
育休の日程を決める際は、賞与の支給月もあわせて考えておくとよいでしょう。
注意点4. 復帰後に給与が下がったら改定手続きをする
時短勤務などで復帰すると、給与が下がる方は少なくありません。
そのままでは、社会保険料が休業前の給与水準のまま計算されるため、給与に見合わない高い保険料を払うことになりかねません。
そのため、復帰後は以下の手続きを会社へ申し出ましょう。
| 手続き | 内容 |
|---|---|
| 育児休業等終了時改定 | 復帰後3か月の給与をもとに、社会保険料を見直す |
| 養育期間標準報酬月額特例 | 年金額は給与が下がる前の水準で計算してもらう |
2つの手続きをセットで行えば、毎月の社会保険料を抑えながら、将来の年金額も維持できます。
子育てで時短勤務を選んでも、年金で不利にならないよう設けられた手厚い制度なので、ぜひ活用してください。


