


1歳児の親が比較!こどもNISAとジュニアNISAの違い|親の新NISAで十分
2027年1月のスタートに向けて「今からできる2つの準備」
こどもNISAが始まる2027年1月までに、以下2つの準備を進めておきましょう。
- まずは親の新NISA口座を開設する
- 子どもの「未成年口座」をあらかじめ開設しておく
1つずつ解説していきます。
まずは親の新NISA口座を開設する
まずは親自身の新NISA口座を開設して積立を始めましょう。
制度がスタートしたからといっていきなりこどもNISAを始めても、正しい判断ができないからです。
投資をしていると、どこかのタイミングで必ず相場の下落や暴落を経験します。
私自身、積立投資を10年続けていますが資産が一気に20%も減った経験をしました。
「せっかく頑張って稼いだお金が急に減った」
「こんなことになる前に利確しておけばよかった」
「自分には投資は向いてないかもしれない」
投資をやめようか本気で悩みましたが、長期目線では資産が増える可能性が高いということを信じてつづけた結果、今では十分な運用益が出ています。
投資を始めた直後に大きな暴落が来ると、耐えきれずすぐに損切りをして資産運用をやめてしまう人も出てきます。
少額からでも値動きを体感しておけば、相場が下がったときの対処法が実体験として身につきますし、子どもの教育資金作りにもつながります。
子どもの「未成年口座」をあらかじめ開設しておく
こどもNISAを始めるために、証券会社で子どもの「未成年口座」を開設しておく必要があります。
楽天証券やSBI証券などの大手証券会社では、こどもNISAの事前申込み受付を2026年10月から開始すると発表しています。
実際に、こどもNISAが始まる直前になると口座開設の申し込みが殺到し、手続き完了までに必要以上の時間がかかる可能性があるためです。
未成年口座の開設には、一般的な口座開設よりも多くの確認書類が必要なので、事前に準備しておきましょう。
- 子どもの本人確認書類(マイナンバーカード、または通知カード+住民票)
- 親権者の本人確認書類(運転免許証やマイナンバーカード)
- 親子の続柄が確認できる公的書類(住民票の写し)
- 親権者名義の証券口座(親と同じ証券会社での開設が必要な場合が多い)
ただし、必要な書類や手続きは金融機関ごとに異なる可能性があるので、公式サイトで確認しましょう。
「こどもNISAを始めよう」と考えている方は、この記事を読み終えたら未成年口座の開設をしておいてください。
こどもNISAに関するよくある質問(Q&A)
最後に、こどもNISAに関する3つのよくある質問に回答していきます。
- 0歳の生まれたばかりの赤ちゃんでも口座は作れる?
- 親が万が一亡くなったらどうなる?
- 祖父母から子どもの口座へ直接振り込んでも大丈夫?
気になる内容だけでもいいので、確認しておいてください。
Q1:0歳の生まれたばかりの赤ちゃんでも口座は作れる?
生まれたばかりで0歳の赤ちゃんでも、以下の書類がそろっていれば口座開設・運用が可能です。
- 子どもの本人確認書類
- 親権者の本人確認書類
- 親子の続柄が確認できる公的書類
- 親権者名義の証券口座
※未成年口座を開設するものと同様
投資期間が長いほど運用益も出やすくなります。
生まれた直後から高校・大学進学まで丸々15〜18年間の運用期間を確保すると複利の効果も大きくなり、元本割れのリスクを抑えながら資産を増やせる可能性が高まります。
Q2:親が万が一亡くなったらどうなる?
万が一、親が亡くなった場合でも、こどもNISA口座は凍結されず非課税で運用を継続できます。
こどもNISAの口座名義人はあくまで「子ども自身」であり、親の相続財産ではないためです。
ただし、証券会社に届出を出し、口座管理者をもう一方の親などに変更する必要があるので忘れず手続きをしてください。
また、学資保険のような「親が死亡したら支払いが免除される保険料払込免除特約」は存在しません。
親の万が一に備えるのであれば、掛け捨ての生命保険に加入しておくのもおすすめです。
Q3. 祖父母から子どもの口座へ直接振り込んでも大丈夫?
祖父母から子どもの口座へ直接振り込むことは可能ですが、注意点もあります。
- 贈与税の控除が受けられる110万円以内に抑える
- 現金手渡しではなく、銀行振込にする
こどもNISAの年上限は60万円なので単独の入金なら110万円を超えません。
しかし、お年玉や他の名目での贈与と合算して年間110万円を超えると贈与税の申告対象となり無駄なお金を支払わなければなりません。
また、現金の手渡しは「名義預金」や「無申告の贈与」を疑われる可能性があるので、必ず誰から誰に入金されたのかを記録として残しておきましょう。
まとめ 制度を正しく理解して、子どもの選択肢を守るための教育資金を作ろう
この記事では、2027年から始まる「こどもNISA」と旧制度の違い、新NISAとの比較について解説してきました。
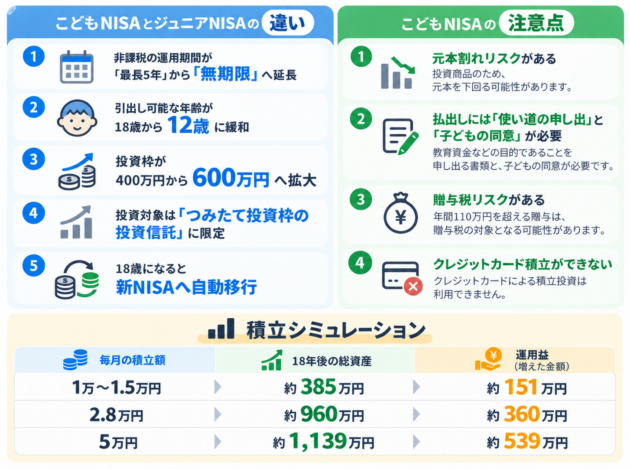
物価や大学の学費が高騰するインフレが急速に進む中、何も対策をしないままだと、「気づいたら必要な資金が足りず子どもに我慢させざるを得ない」となっているかもしれません。
こどもNISAが始まることを機に、資産運用について学び運用を始めれば、教育資金に対しての不安は小さくなるでしょう。
なにも「絶対にこどもNISAを始めてください」と言っているわけではありません。実際に私も新NISAで教育資金を準備する予定です。
2027年になって慌てるのではなく、この記事を読み終えたら、まずはご自身の新NISA口座を開設してください。そして少額からでいいので積立投資を始めてみましょう。
楽天グループのサービスを利用している方や使いやすさを優先したい人は楽天証券の口座開設がおすすめです。
三井住友カードを使っていて高還元を狙いたい方は、SBI証券の口座開設の記事を参考にしてください。


