


1歳児の親が比較!こどもNISAとジュニアNISAの違い|親の新NISAで十分
こどもNISAと新NISAどっちがおすすめ?私が考える教育資金の最適な貯め方
ここでは、「教育資金はどう貯めるべきか?」と悩んでいる人のために、私の考えを紹介します。
結論、私は新NISAで将来必要な教育資金を準備する予定です。
こどもNISAは魅力的な制度ですが、理由は以下の通りです。
- 新NISAの非課税枠で十分足りている
- 新NISAの方が資金引出しの自由度が高い
- 1つの口座で完結するので、管理がしやすい
- どっちに投資しても得られる効果は同じ
私は毎月3万円、年間で36万円を新NISAに投資しているので、新NISAの1,800万円の非課税枠を使い切るだけでも、単純計算で50年もかかります。
妻も新NSIAで資産運用をしており、こどもNISAに手を出すくらいであれば、まず夫婦の新NISAを埋めたいところです。
出金の自由度が落ちるこどもNISAではなく、新NISAだけで資産運用をした方が管理も楽だと考えています。
ただし、
- 数年以内に非課税枠を使い切る見込み
- 子どもの教育資金として明確に分けて管理したい
という人は、こどもNISAの活用を検討してもよいでしょう。
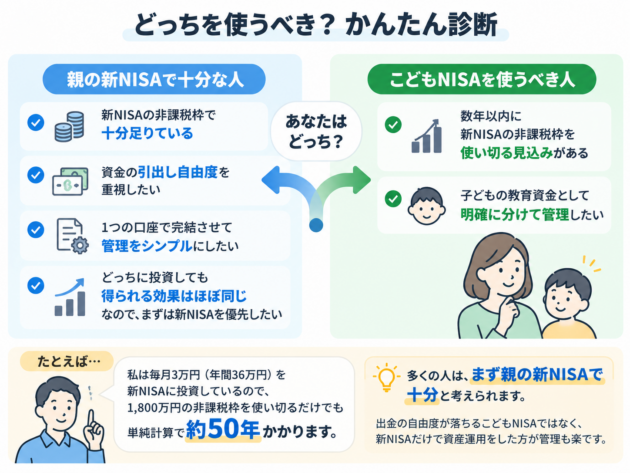
私のように、新NISAの非課税枠を使い切れていない人は、こどもNISAに手を出す必要はないと考えています。
児童手当をNISAの積立に充てた場合のシミュレーション
「NISAで教育資金を準備したいけど、投資資金がない…」という家庭は、児童手当をそのまま自動積立に回すのも一案です。
0歳から高校卒業(18歳)まで児童手当を受け取ると総額約234万円になります。この金額を投資元本とするだけでも大きな運用益が見込めるからです。
仮に年利5%で運用できた場合のシミュレーションは以下の通りです。
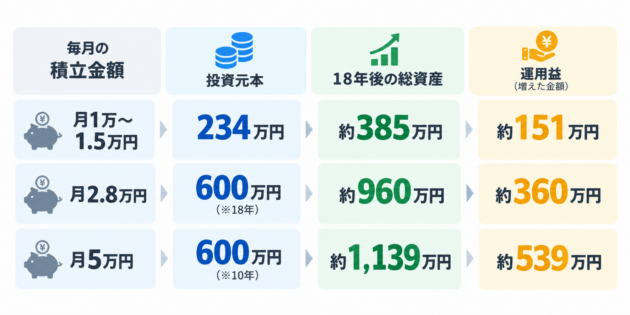
※児童手当の支給額は、2024年10月改正後の金額(第1子、第2子で全額受給した場合)で計算しています。
児童手当を積立投資に充てるだけでも、国立大学で必要な学費248万円はすべてカバーできます。
なお、毎年安定して運用益が出るわけではないことは理解しておきましょう。
一時的な株価下落は必ず発生します。短期的な暴落で慌てて売却せず、「長期的に運用益が出ればいい」という考えをしてください。
こどもNISAを始める前に絶対に知っておくべき4つの注意点
こどもNISAは教育資金づくりに適した制度ですが、抑えておくべき注意点もあります。
- 「元本割れリスク」がある
- 払出しには「使い道の申し出」と「子どもの同意」が必要
- 贈与税リスクがある
- クレジットカード積立ができない
「知らなかった」では済まされないので、1つずつ解説していきます。
注意点①:投資信託のため「元本割れリスク」がある
こどもNISAには、投資資金が減る元本割れリスクがあります。
こどもNISAの投資対象は投資信託なので、相場が暴落している際に引き出そうとすると元本を下回る可能性があるからです。
ただし、全世界株式や全米株式などに連動するインデックス投資は、15年以上の長期運用を前提とすれば右肩上がりに上昇していることが過去のデータから分かっています。
2000年以降のS&P500の推移を楽天証券で調べた結果がこちらです。
出典:楽天証券
そのため、以下の点に注意して運用することをおすすめします。
- 15年以上の長期投資を前提とする
- 18歳になる前から段階的に現金化を進める
- 暴落時には引き出しを避ける
投資であるため、株価が変動することを理解してこどもNISAの利用を判断しましょう。
注意点②:12歳払出しには「使い道の申し出」と「子どもの同意」が必要
新NISAとは異なり、こどもNISAの資金はいつでも自由に引き出せるわけではありません。
親が子どもの資産を日々の生活費や娯楽費へ使うのを防ぐため、厳格な手続きが定められているからです。
令和8年度税制改正の大綱(P19~20)によると、子どもが12歳以降になると、以下の条件付きで引き出しが可能となります。
- 使途の証明: 入学金、授業料、教育費や生活費の支払いを記載した書類
- 子どもの同意: 口座名義人である子が払出しに同意していることを示す書類
上記の書類が必要となるので、銀行口座からの引き出しのように即日引き出せるわけではありません。
支払期日ギリギリの申請は避けたほうがよいでしょう。
急な出費にには銀行預金で確保しておきましょう。
注意点③:祖父母や親からの入金による「贈与税リスク(年間110万円ルール)」
親や祖父母からこどもNISAへ資金を入金する際は、贈与税が発生するリスクがあります。
贈与税の基礎控除(年110万円)は、「受け取る子ども側」で合算して計算されます。
以下の場合、贈与税が発生してしまいます。
- 両親がこどもNISAに紐づいている銀行口座に60万円入金する
- 祖父母から60万円を銀行口座に入金される
この場合、子どもは120万円を受け取っています。
控除額は年間110万円の受け取りまでなので、超過分の10万円に対して10~55%の贈与税が発生します。
超過分が10万円の場合の贈与税率は10%なので、1万円の税金が生じます。
無駄な税金を支払わないように、家族や親族からの入金が110万円を超えないように管理してください。
注意点④:クレジットカード積立(ポイント還元)は利用できない
こどもNISAでは、成人向けの新NISAのようにクレジットカード積み立てができません。
未成年だと、本人名義のクレジットカードを発行できず、証券会社の規約上「親名義のカード」を使って子どもの口座を決済することが禁止されているためです。
こどもNISAへの入金方法は、以下のいずれかになります。
- 子どもの銀行口座からの自動引き落とし
- 親の証券口座からの資金振替(同一の証券会社間)
上限の600万円をクレジットカード積立ができれば、6万ポイントが手に入る(ポイント還元率1%の場合)ためもったいないと感じるかもしれません。しかし年5%で運用できれば、それ以上のメリットを受けられます。
ポイント還元ではなく、「600万円まで非課税で運用できる」という制度のメリットを目的に活用しましょう。


