


1歳児の親が比較!こどもNISAとジュニアNISAの違い|親の新NISAで十分
執筆者プロフィール

toku
子どものころから通帳を眺めるのが好きな貯金マニア。新卒1年目で150万円を貯めたのに、誘いを断り続けた日々に幸せな記憶がありません。転勤で家族と離れたくなくて、年収100万円下がる転職を選び、減った分は残業ゼロで生まれた時間の副業で取り返しました。今は娘の笑顔が一番の贅沢。そんな私が行き着いた「お金の使いどころ」まで書きます。「子どもの教育資金ってどう準備するといいんだろう?」
待望の第一子が生まれたとき、嬉しさと同時にお金に関する不安が頭をよぎりました。
社会人になってから積立投資を始めていたので、全く資産がないというわけではありません。
しかし、子ども1人にかかる教育資金は、多い家庭だと2,000万円以上かかると言われています。
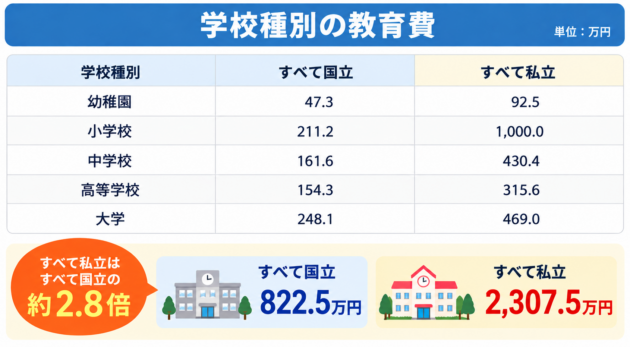
出典:日本政策金融公庫
さらに、文部科学省のデータを見ると、平成元年から令和3年にかけて国立大学の授業料は196,200円、入学金は96,600円も増えています。
「給料は全然増えないのに、こんな大金準備できるのか?」
不安はありつつも、子どもの選択肢を狭めないために対策を調べてたところ、2027年に「こどもNISA」が始まることを知りました。
こどもNISAの制度を徹底的に調べて、投資した際のシミュレーションをすると教育資金を解決できるある結論が出ました。
そこでこの記事では、
- こどもNISAとジュニアNISAの5つの違い
- 私の教育資金の貯め方
- 児童手当を充てた場合の運用シミュレーション
- 絶対に知っておくべき4つの注意点
を積立投資を10年継続している私が詳しく解説します。
この記事を読むと、こどもNISAの制度を理解し活用するべきか判断できるようになります。
新NISAとの違いや教育資金の貯め方を忖度なく親目線で書いているので、ぜひ参考にしてください。
こどもNISAとジュニアNISAの決定的な5つの違い
2027年1月からこどもNISAが始まりますが、旧制度のジュニアNISAとの5つの違いを紹介します。
- 非課税の運用期間が「最長5年」から「無期限」へ延長
- 引出し可能な年齢が18歳から12歳に緩和
- 投資枠が400万円から600万円へ拡大
- 投資対象は「つみたて投資枠の投資信託」に限定
- 18歳になると新NISAへ自動移行
1つずつ解説していきます。


